Anthropic, la empresa que desarrolla Claude, ingresó 16.300 millones de dólares entre enero y junio de 2026, casi quince veces más que en el primer semestre de 2025. En esos mismos seis meses perdió 80.700 millones, según el borrador del folleto de su salida a bolsa que revisó The Wall Street Journal y que recoge Al Jazeera. Las dos cifras conviven porque esa pérdida mezcla el dinero que de verdad se gasta en chips y centros de datos con apuntes contables que no sacan ni un dólar de la cuenta. Detrás hay además una tercera pieza que todavía no figura como pérdida, los contratos para alquilar chips durante muchos años.
El resto de lo que revela el folleto está en nuestra noticia sobre la salida a bolsa de Anthropic.
De dónde sale el gasto
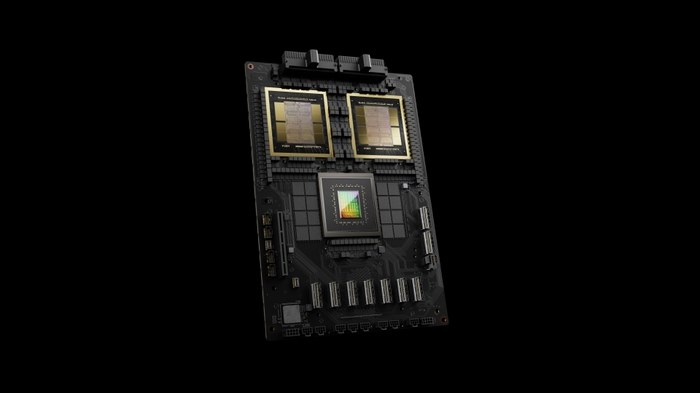
Un modelo de IA como Claude o ChatGPT es, por dentro, una colección gigantesca de números. Para escribir cada palabra de una respuesta, el ordenador hace miles de millones de multiplicaciones entre lo que le has preguntado y esos números. El procesador de un portátil las haría casi de una en una. Una GPU, el chip que nació para dibujar los gráficos de los videojuegos, hace miles a la vez, y por eso las empresas de IA conectan miles de GPU para que trabajen como si fueran una sola máquina.
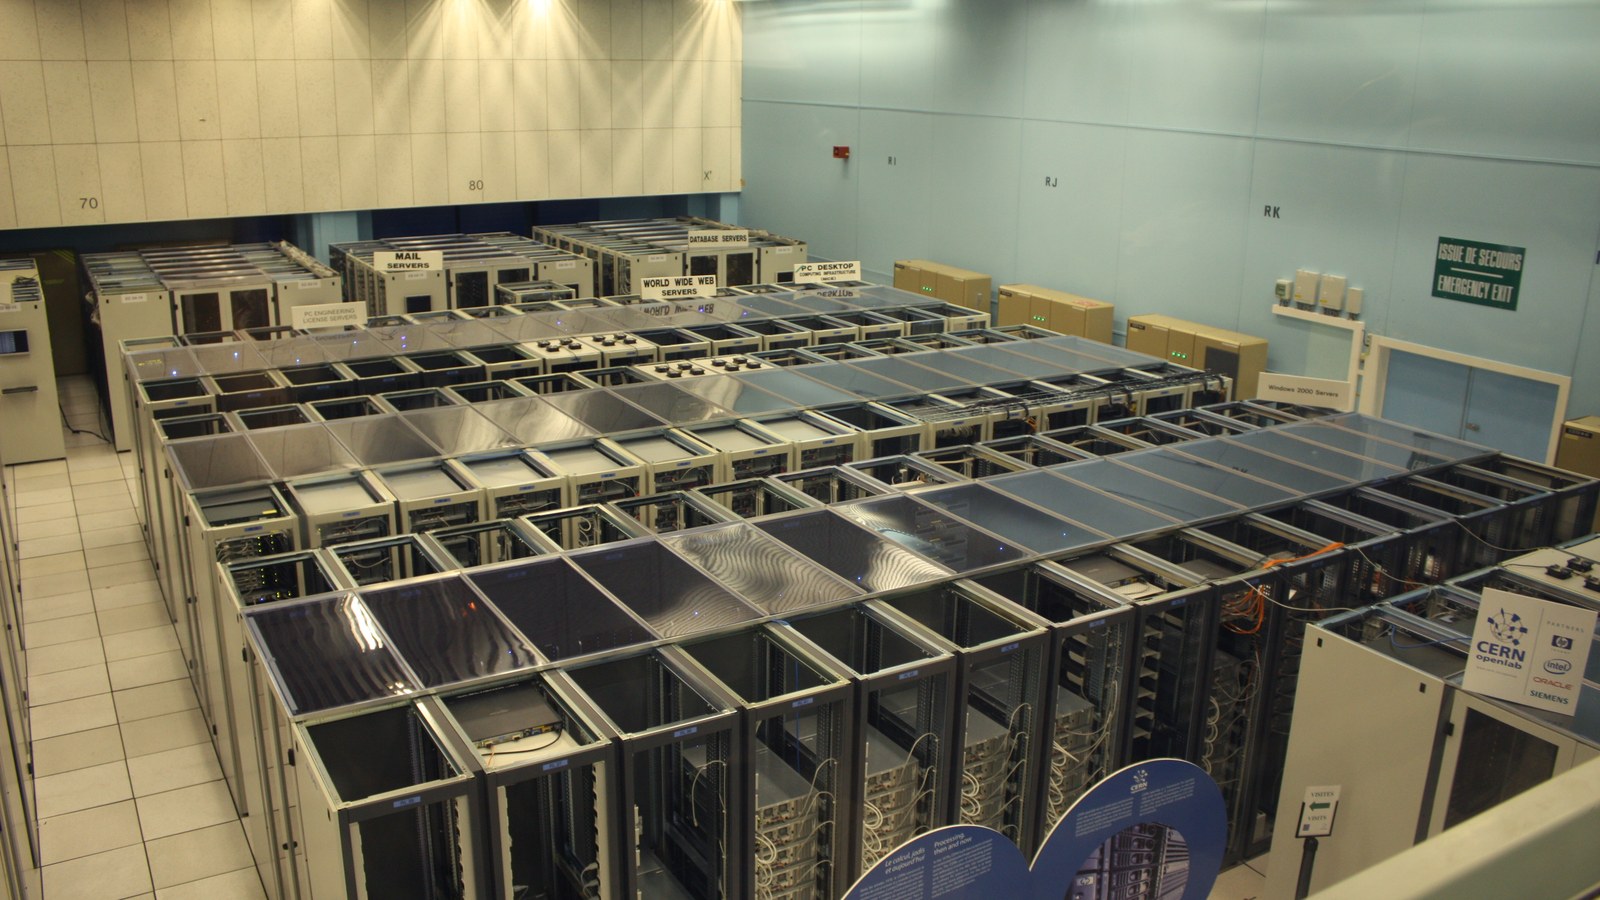
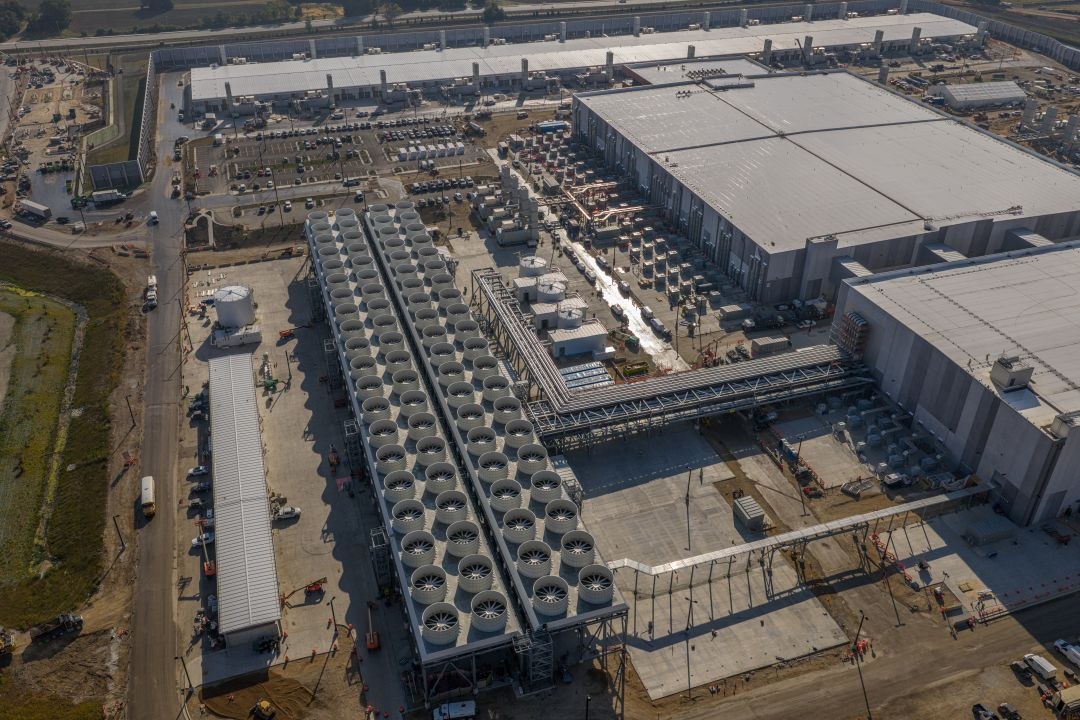
Esos chips se instalan en centros de datos, naves llenas de armarios de servidores con refrigeración y redes muy rápidas. OpenAI y Anthropic alquilan buena parte de esa capacidad a Amazon, Google o Microsoft, que les cobran por el tiempo de uso de sus máquinas. Anthropic gastó casi 9.000 millones de dólares en cómputo e infraestructura en el primer semestre de 2026, más de la mitad de lo que ingresó en ese semestre y casi cuatro veces los 2.300 millones de un año antes, según el desglose del borrador que publica Implicator.
La electricidad también es una factura enorme. La Agencia Internacional de la Energía calcula que un centro de datos típico dedicado a IA consume tanta electricidad como 100.000 hogares. Aun así, los chips cuestan mucho más que la electricidad. Cuando el instituto de investigación Epoch AI repartió en 2024 el coste de desarrollar varios modelos punteros, el hardware se llevaba entre el 47% y el 67%, el personal entre el 29% y el 49% y la energía solo entre el 2% y el 6%.
Entrenar un modelo y servirlo son dos gastos distintos
El entrenamiento es la fase en la que se fabrica el modelo. Durante semanas o meses, miles de chips procesan cantidades enormes de texto y código, y en cada pasada corrigen un poco esos números para que el modelo acierte más al predecir la palabra siguiente. Ese gasto se paga antes de vender nada y crece con cada generación, porque cada modelo nuevo usa más chips durante más tiempo. En el mismo estudio, Epoch AI calculó que el coste de las mayores sesiones de entrenamiento se había multiplicado por entre dos y tres cada año desde 2016.
Servir el modelo, lo que el sector llama inferencia, es lo que ocurre cada vez que alguien le hace una pregunta. Cada respuesta ocupa unos segundos de chip, y cuanto más larga es, más tiempo consume. Esa longitud se mide en tokens, los trozos de palabra con los que la IA lee y escribe y que explicamos en qué son los tokens. Este gasto crece con el uso, así que cada cliente nuevo exige más chips.
Separar las dos fases resuelve buena parte de la paradoja. Sam Altman, consejero delegado de OpenAI, contó a un grupo de periodistas en agosto de 2025 que la empresa ya ganaba dinero con la inferencia y que, «si no pagáramos el entrenamiento, seríamos una empresa muy rentable», según publicó Axios. Los documentos que OpenAI entregó después a sus accionistas, que adelantó The Information y resume The Decoder, ponen cifras a esa parte del negocio. En el primer trimestre de 2026, de cada 100 dólares que ingresó le quedaron 39 después de pagar el coste directo de prestar el servicio, un margen que había subido desde el 33%.
Esos 39 dólares tienen que cubrir el entrenamiento de los modelos siguientes, los sueldos y el resto de gastos, y no llegaron. OpenAI ingresó 5.700 millones de dólares en ese trimestre y cerró con 9.300 millones de pérdida operativa, la que resulta de restar a los ingresos todos los gastos del negocio.
Pérdidas que no salen de la cuenta bancaria
La mayor parte de los 80.700 millones que perdió Anthropic no es dinero gastado. Unos 72.000 millones son cargos contables ligados a bonos convertibles y otros instrumentos con los que la empresa consiguió financiación. Sin ellos, la pérdida del semestre se queda en unos 8.700 millones.
Un bono convertible funciona así. Un inversor presta dinero hoy a cambio del derecho a convertir ese préstamo más adelante en acciones a un precio pactado. Si la empresa sube de valor, esas acciones futuras también valen más, y la contabilidad anota como pérdida el aumento de lo que la empresa tendrá que entregar, aunque ningún dinero salga de la cuenta. El resultado es contraintuitivo, porque cuanto mejor le va a Anthropic, más grande se hace este apunte.
OpenAI tiene el mismo fenómeno. Su pérdida neta del primer trimestre de 2026 superó los 21.300 millones de dólares, y unos 12.400 millones procedían de revalorizar derechos concedidos a sus inversores. A eso se suma la compensación en acciones, la parte del sueldo que se paga con acciones en lugar de con dinero, que en OpenAI superó los 2.300 millones en el trimestre. Tampoco sale de caja, pero tiene coste, porque cada acción nueva reparte la empresa entre más dueños y reduce la porción de los que ya estaban.
Quemar caja, en cambio, mide el dinero que de verdad sale de la cuenta. OpenAI gastó unos 3.700 millones de dólares más de los que ingresó en el primer trimestre de 2026, y tenía más de 73.000 millones en efectivo y valores para cubrirlo. Anthropic dijo a sus inversores el 14 de octubre que en el tercer trimestre generó más caja de la que consumió y que obtuvo un beneficio ajustado, una medida propia cuyo cálculo no ha detallado, según adelantó el Financial Times y recoge The Next Web. Una misma empresa puede presentar a la vez una pérdida enorme, caja positiva y beneficio «ajustado», así que ante cada titular conviene saber cuál de las tres cifras se cita.
Los contratos de cómputo a varios años
La tercera pieza aún no aparece en las pérdidas. Para asegurarse chips, las empresas de IA firman con los dueños de los centros de datos contratos de alquiler a largo plazo, y la mayoría no se pueden cancelar, de modo que se pagan aunque luego sobren máquinas. Según el borrador de Anthropic, la empresa ha firmado unos 450.000 millones de dólares en servicios en la nube a entre siete y diez años, sobre todo con Google y Amazon. Si se suman alquileres de chips y equipos, sus compromisos superan los 600.000 millones, y llegarían a unos 750.000 millones con los acuerdos que todavía negocia.
OpenAI está en la misma escala. Altman escribió en noviembre de 2025 que la empresa contemplaba compromisos de unos 1,4 billones de dólares durante ocho años, es decir, 1,4 millones de millones. Esos contratos se convierten en gasto a medida que se usan los chips, así que lo firmado hoy pesará en las cuentas de los próximos años.
Las empresas los firman porque los chips punteros escasean y un proveedor no suele levantar un centro de datos de miles de millones sin un cliente comprometido a llenarlo. Además, los propios proveedores financian parte de ese gasto, y el dinero que invierten vuelve a ellos como pago por chips y nube. Amazon invirtió 50.000 millones de dólares en OpenAI mientras OpenAI ampliaba su contrato con Amazon Web Services hasta unos 100.000 millones, y AMD invertirá hasta 5.000 millones en Anthropic a la vez que Anthropic compra sus chips.
Por qué los inversores aceptan las pérdidas
La primera razón es el ritmo de crecimiento. Anthropic pasó de unos 4.700 millones de dólares de ingresos en el primer trimestre de 2026 a 16.800 millones en el tercero, según las cifras que comunicó a sus inversores. En el segundo trimestre ya había superado a OpenAI, que ingresó 6.700 millones, según The Wall Street Journal en una información que recoge Yahoo Finance.
La segunda es la cuota de mercado. Los inversores apuestan a que una empresa que ya ha conectado Claude o ChatGPT a sus programas y procesos tendrá pocos motivos para cambiar de proveedor, de modo que los clientes ganados ahora seguirán pagando cuando servir cada respuesta cueste menos.
La tercera es precisamente ese abaratamiento. Epoch AI midió en 2025 que el precio de conseguir un mismo nivel de calidad de un modelo caía entre 9 y 900 veces al año, según la tarea. Igualar a GPT-4 en preguntas de ciencia de nivel de doctorado salía unas 40 veces más barato cada año. Si el coste de servir cada respuesta baja más deprisa que lo que se cobra al cliente, cada respuesta deja más margen. La subida del margen de OpenAI del 33% al 39% apunta en esa dirección, aunque sus cuentas no separan cuánto se debe a chips más baratos.
Los riesgos reales
El primero son esos contratos que no se pueden cancelar. Si el crecimiento se frena, los ingresos bajan, pero el alquiler de los chips se sigue pagando entero aunque sobren máquinas.
El segundo es depender de pocos clientes. Dos clientes cuyo nombre no se ha publicado aportaron alrededor de una quinta parte de los ingresos de Anthropic en el primer semestre, según el borrador.
El tercero es el precio. El mismo abaratamiento que mejora el margen permite a rivales como los modelos chinos ofrecer algo parecido por menos, y The Decoder cita una posible guerra de precios entre OpenAI, Anthropic y esos modelos como uno de los factores que podrían cambiar la situación financiera de OpenAI.
El último es la valoración. Quienes asistieron al día del inversor de Anthropic en San Francisco hablaron de una valoración de alrededor de 1,5 billones de dólares, frente a los cerca de 2 billones que se esperaban para la salida a bolsa de noviembre, según la información de The Wall Street Journal que recoge Al Jazeera.
Cuando el folleto sea público, dos apartados permitirán separar el gasto real de los apuntes contables y de los contratos. El estado de flujos de efectivo dice cuánta caja se consume de verdad, y la tabla de compromisos dice cuánto queda por pagar y en qué años.
La conversación empieza aquí
Accede con una cuenta de apoyo para comentar. Entrar
Todavía no ha comentado nadie. ¿Estrenas tú?