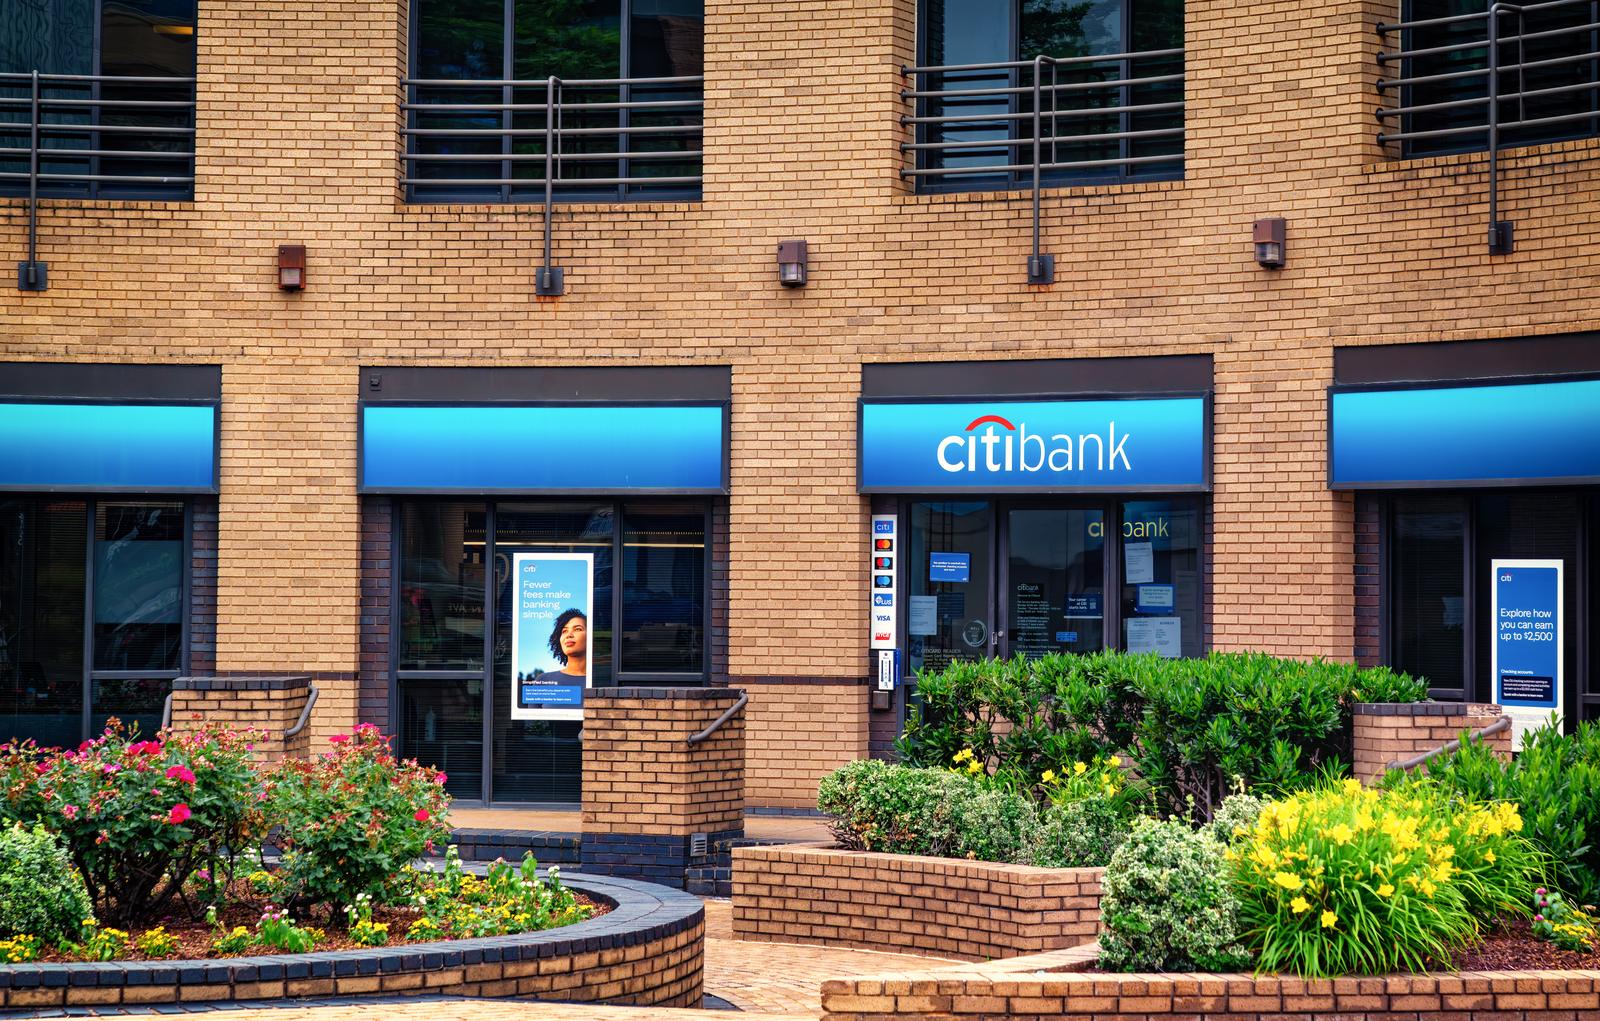
Citi, el tercer banco comercial de Estados Unidos, ha cambiado esta semana su contrato de banca online para dejar claro que el cliente que da acceso a su cuenta a un agente de IA de otra empresa responde de lo que haga ese agente. La regla vale también si la herramienta filtra las claves o la hackean, así que el cliente responde de lo que hagan los atacantes y no puede contar con que el banco le devuelva ese dinero. Solo quedan fuera los agentes que ofrece el propio Citi.
Según TechCrunch, PNC cambió sus condiciones el 18 de noviembre y Citizens ha escrito a sus clientes para avisarles de que cargarán con todo lo que haga su asistente. JPMorgan y Bank of America, los dos mayores bancos del país, ya habían fijado políticas parecidas en octubre.
Qué es un agente que opera en tu banco
Un agente de IA es un programa que hace tareas por ti en lugar de limitarse a contestar preguntas. Para revisar tus gastos, pagar recibos o mover dinero entre cuentas, muchos de estos asistentes necesitan tu usuario y tu contraseña del banco. Con ellos entran como si fueras tú, así que el banco no puede distinguir una orden tuya de una del agente ni de la de un ladrón que se las haya robado al agente.
Por eso, en el correo que envió a sus clientes en octubre, Bank of America advertía de que quien comparte sus credenciales responde de lo que pase después. El banco citaba tres riesgos. La IA puede actuar sin que el cliente lo sepa, el banco puede tomar esos movimientos por un robo de cuenta y bloquearla, y un fallo de seguridad del asistente puede entregar las claves a delincuentes.
Por qué lo hacen ahora
Los bancos consideran que estas herramientas todavía no son fiables y avisan de que no anularán los pagos que haga un asistente automático, tanto si los hace a propósito como por error. También las ven como competencia. Un agente que compara ofertas podría sacar tu dinero de los depósitos que apenas pagan intereses, y ese dinero barato es una de las fuentes de margen de los bancos.
Qué pasa en España
No hemos encontrado ningún banco español que haya publicado una postura como la de Citi. BBVA probó en julio con Visa un primer pago iniciado por un agente de IA y autorizado con la huella o la cara del cliente, sin contraseña, pero todavía no ofrece ese servicio.
La ley española de servicios de pago, el Real Decreto-ley 19/2018, que adapta la directiva europea PSD2, protege más al cliente que un contrato estadounidense. Si alguien hace un pago que no autorizaste, el banco debe devolverlo de inmediato y le corresponde demostrar que actuaste con fraude o negligencia grave. Según un análisis de Clifford Chance, el Tribunal de Justicia de la UE dictaminó el 15 de octubre que la sospecha de negligencia grave no permite retrasar esa devolución, aunque el banco pueda reclamarte el dinero después si demuestra tu culpa.
La devolución inmediata de los pagos no autorizados tiene dos límites cuando hay un agente de por medio. Si tú autorizaste al agente a pagar y compra algo que no querías, lo más probable es que el pago cuente como autorizado, igual que un error tuyo, según el análisis de finReg360.
El segundo límite son las contraseñas. La ley te obliga a proteger tus credenciales, y ninguna norma aclara todavía si entregárselas a un asistente de IA es negligencia grave. Lo decidiría primero tu banco y, si reclamas, el Banco de España o un juez. Las nuevas normas europeas de pagos que sustituirán a la PSD2, pactadas en noviembre de 2025, tampoco incluyen reglas específicas para agentes.
Qué puedes hacer
No des el usuario y la contraseña de tu banco a ningún asistente de IA. Si quieres que una herramienta analice tus gastos, elige una de solo lectura o una que ofrezca tu propio banco. Si quieres que un agente compre por ti, lo más seguro son los sistemas que pagan con una tarjeta virtual y te piden aprobar cada compra, como ChatGPT Wallet, que de momento solo funciona en Estados Unidos.
Si ya conectaste un agente a tu cuenta, cambia la contraseña del banco y retira los permisos que le diste. Activa también los avisos de cada cargo en la app del banco. Si ves un movimiento que no reconoces, comunícalo enseguida, porque la ley te da un máximo de 13 meses desde el cargo, pero exige avisar sin demoras injustificadas.
La conversación empieza aquí
Accede con una cuenta de apoyo para comentar. Entrar
Todavía no ha comentado nadie. ¿Estrenas tú?